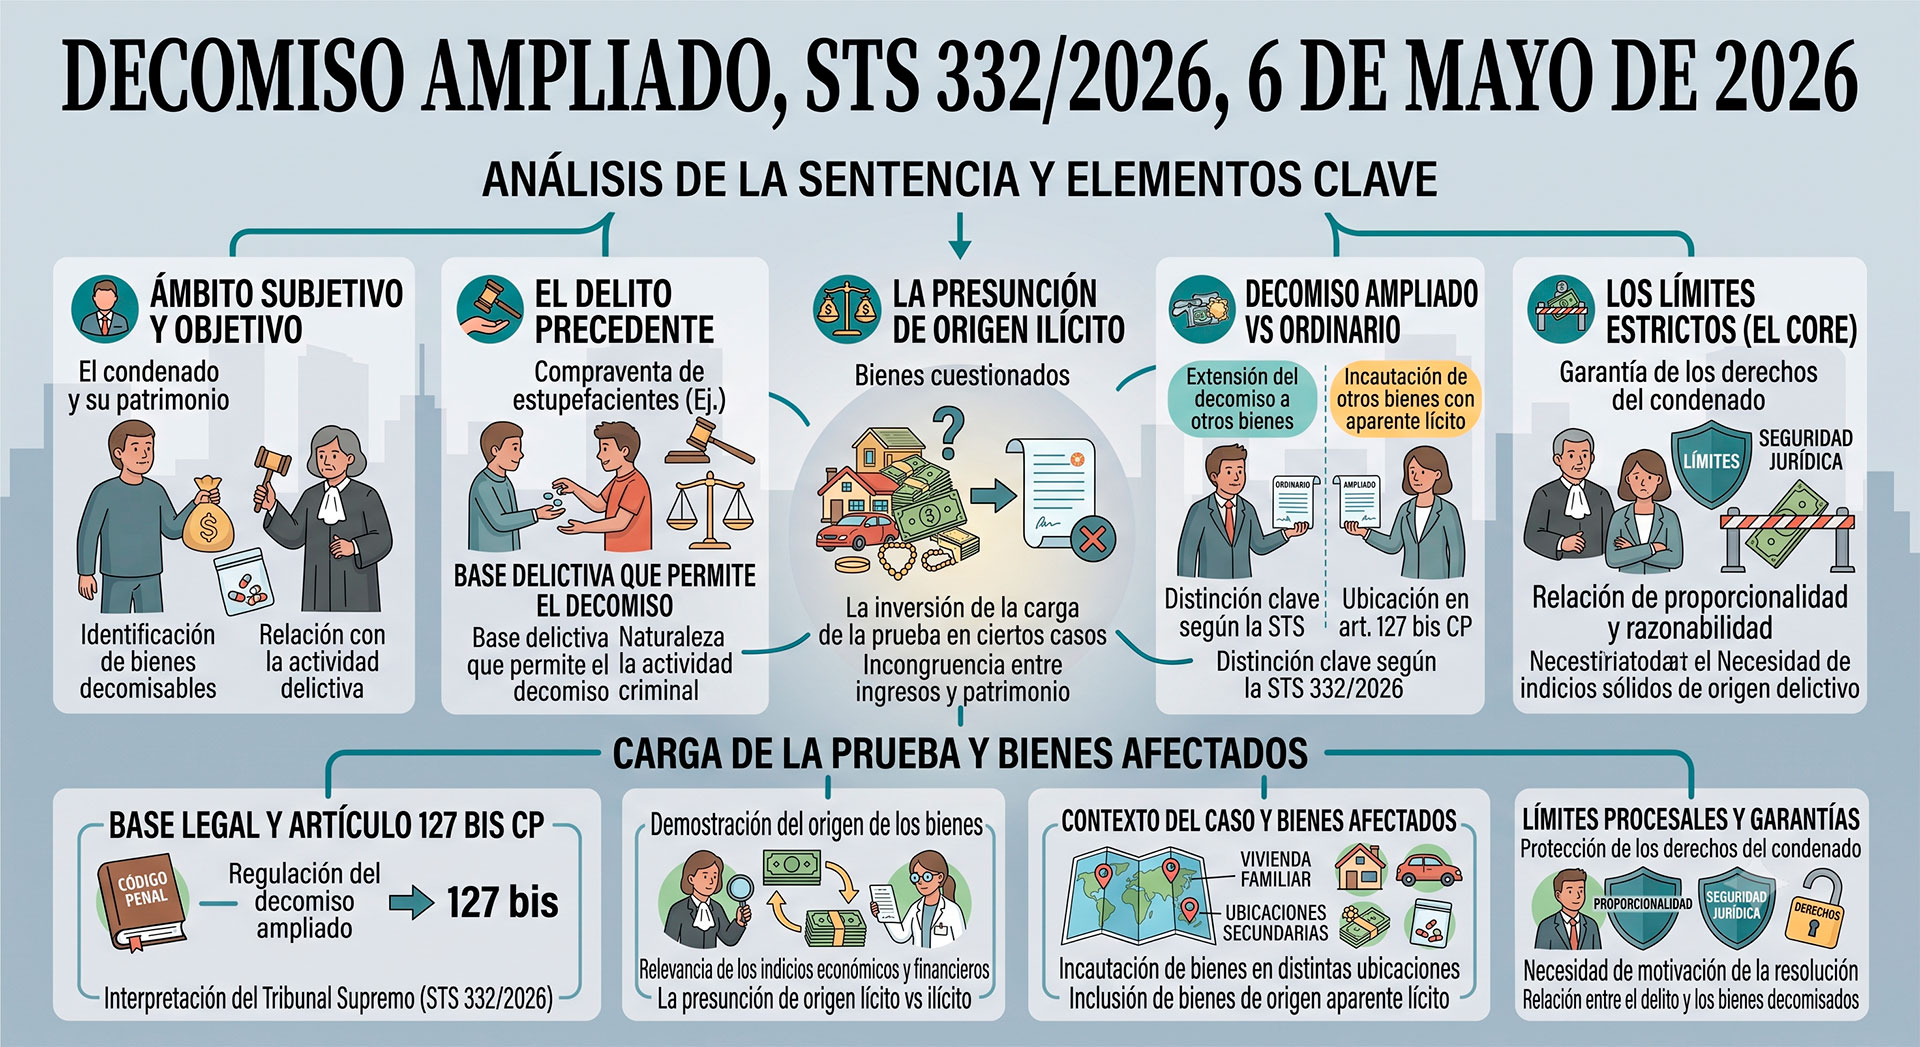
En fecha 6 de mayo de 2026 se dicta por el Tribunal Supremo la sentencia 332/2026, por la cual se establece la relevancia jurídica que tiene en el ámbito procesal y penal el establecimiento de los límites estrictos al decomiso ampliado (regulado en el art. 127 bis CP). El caso enjuiciado versa sobre la actividad ilícita de compraventa de estupefacientes del condenado, y sobre la detención e incautación de, no solo las sustancias ilícitas y material utilizado para crearlas, sino también de la incautación de otros materiales encontrados y que el condenado tenía en su poder en la vivienda familiar y otras localizaciones secundarias en las que desarrollaba su vida y actividad diaria.
Por ello, esta sentencia marca una mayor especificación de la disponibilidad que tiene el Estado para la confiscación de bienes amparándose únicamente en una sospecha general o en una simple desproporción patrimonial.
La sentencia hace hincapié en la diferencia entre el decomiso directo (del art. 127.1 CP) y el decomiso ampliado (art. 127 bis CP). Siendo el primero el que recae sobre las ganancias, efectos o instrumentos que proceden del delito enjuiciado (como puede ser la droga, el dinero, etc), y el segundo es el que permite confiscar los bienes o patrimonios, pero que no necesariamente han de estar ligados de manera causal directa al hecho penal, sino que provienen de otras actuaciones delictivas previas o paralelas (siempre y cuando se tengan por probadas la procedencia, y se respete el principio acusatorio), siendo la finalidad del decomiso la evitación de que el delito resulte rentable o beneficioso.
En referencia a ello aclara que la discrepancia existente entre los ingresos legales declarados por el sujeto y su patrimonio no serían suficientes para decretar un decomiso ampliado, ya que esto, podría suponer una vulneración de las garantías del ejecutado y una alteración ilegítima de la carga probatoria. Pues, ha de existir para ello una triple motivación y un rigor fáctico basados en:
- La individualización de los bienes (es decir, identificando cada uno de los elementos patrimoniales).
- La delimitación temporal y fáctica de los hechos (es decir, establecer una fecha aproximada entre la adquisición de los bienes sospechosos y la realización de la actividad ilícita ya que no correspondería incautar bienes obtenidos lícitamente por otras actividades previas al hecho delictivo).
- La inferencia lógica o causal (es decir, una razón causal, que exista un razonamiento deductivo que conecte los indicios con el origen ilícito analizado de cada bien individualizado).
Por todo ello, esta resolución constituye un precedente estratégico para la de defensa en los delitos de contenido económico y el tráfico de estupefacientes porque ataca la motivación deficiente que pudiera aplicase (es decir, que permitiría anular pronunciamientos de decomiso en recursos de apelación o casación cuando los tribunales de instancia extienden la confiscación mediante las fórmulas genéricas) y garantiza la tutela judicial efectiva (obligando a la fiscalía a fundamentar lo mejor posible la trazabilidad existente de cada activo en relación con el delito, en lugar de trasladar genéricamente al condenado la carga de la prueba y que sea él quien demuestre la licitud de los bienes investigados).
Deja un comentario